Une fuite, un début d’incendie ou des rongeurs dans les combles peuvent vite désorganiser un foyer. Pourtant, tous les sinistres ne donnent pas lieu à la même indemnisation. Votre assurance habitation protège selon les garanties souscrites, les plafonds prévus et les exclusions du contrat. Mieux vaut connaître ces règles avant de devoir agir dans l’urgence.
Table des matières
Avant un sinistre, vérifiez ce que votre contrat prévoit
L’assurance habitation ne protège pas tous les logements de la même manière. La formule retenue, votre statut et les options ajoutées modifient l’étendue de la couverture.
Prenez le temps de voir son assurance habitation avant d’avoir besoin de la solliciter. Les conditions particulières indiquent les garanties souscrites, les plafonds et les biens déclarés. Elles permettent aussi de repérer les protections absentes.
Une dépendance aménagée, un garage rempli d’outils ou une véranda récente peuvent demander une mise à jour. Le contrat doit suivre les évolutions du logement. Pensez aussi à la franchise, qui reste à votre charge après l’indemnisation.
Certains biens demandent une attention particulière. C’est le cas des bijoux, du matériel informatique, d’une cave à vin ou des équipements placés dans le jardin. Leur remboursement dépend souvent de conditions précises.
Dégât d’eau : l’origine du problème fait la différence
Une canalisation rompue et une infiltration ancienne ne seront pas étudiées de la même façon. L’assureur cherche à comprendre ce qui a provoqué les dommages. Cette origine influence parfois la prise en charge des réparations.
Les bons gestes dès la découverte de la fuite
En cas de dégâts des eaux, coupez l’arrivée d’eau si cela ne présente aucun danger. Épongez ce qui peut l’être et protégez les biens encore secs.
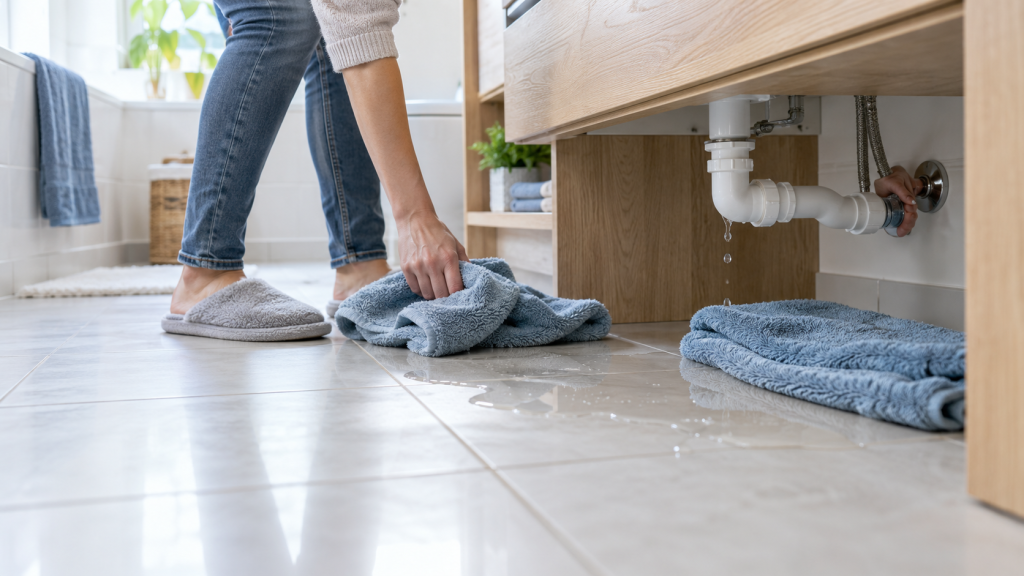
Prévenez ensuite les personnes concernées. Un voisin du dessous, un propriétaire ou le syndic doit pouvoir réagir sans délai. Des photos prises avant le nettoyage aideront à documenter les dégâts.
Les preuves utiles pour votre dossier
Conservez le rapport du plombier, les factures et les échanges avec les voisins. La recherche de fuite peut aussi entrer dans les frais étudiés, selon les garanties prévues.
Un joint dégradé depuis longtemps ou une gouttière non entretenue peut compliquer le dossier. La cause de l’infiltration compte autant que l’état final de la pièce. Il reste donc préférable de faire intervenir un professionnel dès que l’origine semble difficile à identifier.
Après un incendie, ne videz pas le logement trop vite
La fumée noircit parfois des pièces épargnées par les flammes. L’eau utilisée par les secours peut également abîmer sols, plafonds et mobilier. La garantie incendie et explosion prend alors tout son sens, mais l’évaluation demande du temps.
Ne jetez aucun objet avant l’accord de l’assureur ou le passage de l’expert. Même un appareil inutilisable peut permettre d’estimer votre préjudice. Regroupez les factures disponibles et photographiez les zones touchées.
Pour préparer votre déclaration, rassemblez notamment :
- les clichés des pièces et des objets avant leur évacuation ;
- les preuves d’achat des équipements coûteux ;
- les devis de nettoyage, de sécurisation ou de remise en état.
La valeur retenue dépend ensuite des garanties choisies. Une option de rééquipement à neuf peut limiter l’effet de la vétusté sur certains biens. Vérifiez aussi si un relogement temporaire ou une aide au gardiennage figure dans le contrat.
Nuisibles : une intervention rarement incluse d’office
Rats, souris, punaises et frelons causent des dégâts très différents. Leur élimination relève pourtant souvent de l’entretien du logement. Les frais de dératisation ou de désinsectisation restent fréquemment à la charge de l’occupant.
Les exclusions liées aux nuisibles doivent donc être lues sans attendre une infestation. Un câble rongé, un isolant souillé ou un plafond abîmé n’ouvre pas automatiquement droit à une indemnisation.
La prévention limite bien des désagréments. Fermez les accès aux combles. Rangez les aliments dans des contenants étanches. Surveillez les traces suspectes près des plinthes, des canalisations et des dépendances.
Dans certains contrats, une assistance d’urgence peut aider à organiser une intervention. Elle ne garantit toutefois pas le remboursement intégral du traitement ni des dégradations observées.
Un logement loué mérite une protection distincte
Le locataire assure sa responsabilité et ses biens personnels. Le propriétaire reste cependant exposé si le logement est vide, mal assuré ou à l’origine d’un dommage chez un voisin.
Une assurance propriétaire non occupant protège le bailleur dans ces situations. Elle peut compléter l’assurance du locataire et couvrir des périodes sans occupation.
| Situation | Point à contrôler |
| Le logement reste vacant | Les garanties s’appliquent pendant l’absence d’occupant |
| Un sinistre part du bien loué | La responsabilité civile du propriétaire figure au contrat |
| Le bien devient meublé | Le mode de location est déclaré à l’assureur |
| Des travaux sont terminés | Les nouvelles installations sont bien assurées |
L’assurance PNO mérite aussi une vérification au changement de locataire. Une fuite peut passer inaperçue plusieurs jours dans un appartement inoccupé. Les dommages peuvent alors s’étendre aux logements voisins.
Comment réduire les risques au quotidien ?
L’entretien du logement ne remplace pas votre assurance. Il évite toutefois certains incidents et facilite les démarches lorsqu’un problème survient. Un simple contrôle visuel des joints, des gouttières ou de la toiture permet de repérer plusieurs signaux d’alerte.
Les températures négatives demandent aussi de la vigilance. Des tuyaux extérieurs protégés contre le gel limitent les risques de rupture lors du dégel. Purger un robinet extérieur et isoler les conduites exposées reste souvent plus simple qu’une remise en état.
Testez régulièrement les détecteurs de fumée. Ne surchargez pas les multiprises. Faites contrôler une installation électrique vieillissante si des coupures ou des odeurs inhabituelles apparaissent.
Réagir avec méthode après un sinistre
La rapidité compte, mais elle ne doit pas faire disparaître les preuves. Votre priorité consiste à protéger les personnes, limiter les dommages et conserver les éléments utiles pour l’assureur.
Sécuriser les lieux
Coupez l’eau, le gaz ou l’électricité si le risque l’exige. Ne touchez jamais une installation humide ou endommagée par le feu. Appelez les secours si la situation reste dangereuse.
Un constat et des photographies permettent ensuite de retracer le sinistre. Prenez des vues d’ensemble, puis des détails. Notez la date, l’heure et les premières mesures prises.
Solliciter le professionnel adapté
Une fuite cachée demande souvent un plombier. Une odeur de brûlé peut justifier le contrôle d’un électricien. Face à des insectes dangereux, évitez les solutions improvisées.
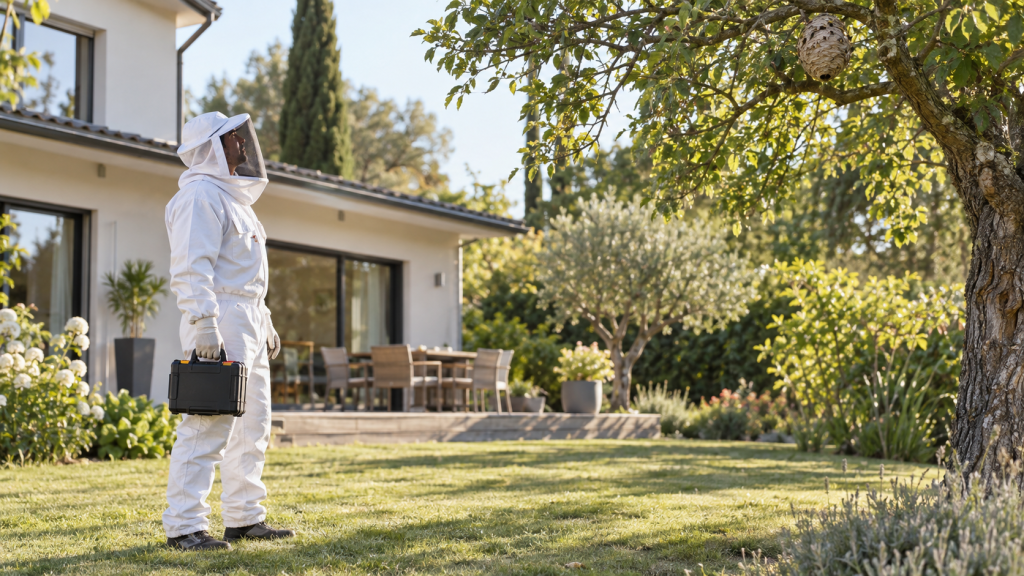
La présence d’un frelon asiatique autour de la maison demande une intervention prudente. Un nid placé près d’une porte, d’une terrasse ou d’un passage fréquenté présente un risque réel. Une entreprise spécialisée pourra traiter le problème avec un matériel adapté.
Conservez les factures liées aux mesures conservatoires. Elles peuvent appuyer votre demande et montrer que vous avez cherché à limiter l’aggravation des dommages.
Votre assurance habitation devient plus protectrice lorsque vous connaissez les garanties prévues, les démarches utiles et les limites du contrat. Un contrôle régulier vous évite bien des mauvaises surprises.